
Trabajo de suficiencia profesional en Contabilidad: cómo convertirlo en tu tesis (estructura y ejemplo, Perú/LATAM 2026)
El trabajo de suficiencia profesional es una modalidad de titulación muy utilizada por los contadores públicos con experiencia laboral en Perú, porque permite obtener el título profesional demostrando el dominio de la profesión a través de la práctica, sin necesidad de una investigación experimental clásica. Pero convertir años de experiencia en un documento defendible académicamente exige una estructura precisa. Esta guía la desarrolla completa, con un ejemplo resuelto y los requisitos que suelen exigir las universidades peruanas.
¿Qué es el trabajo de suficiencia profesional y en qué se diferencia de la tesis clásica?
El trabajo de suficiencia profesional (TSP) es una de las modalidades de titulación reconocidas en varios países latinoamericanos, especialmente extendida en Perú, donde la Ley Universitaria 30220 establece que el título profesional requiere el grado de bachiller y la aprobación de una tesis o de un trabajo de suficiencia profesional (artículo 45.2). A diferencia de una tesis de investigación clásica, que parte de una pregunta y produce conocimiento nuevo mediante un diseño metodológico completo, el TSP parte de un caso profesional real ya resuelto por el egresado en su ejercicio laboral, y lo documenta con el mismo rigor analítico que exigiría una tesis, pero centrado en la aplicación práctica de los conocimientos contables a un problema concreto de una organización. La guía sobre modalidades de titulación en universidades de Perú repasa el TSP junto a la tesis y los demás pasos del proceso (el grado de bachiller previo y el registro del trabajo en el RENATI) para que confirmes cuál te corresponde según tu universidad y tu situación profesional.
Esta modalidad responde a una realidad muy concreta del ejercicio contable: muchos profesionales acumulan años de experiencia real resolviendo problemas tributarios, financieros o de auditoría antes de titularse, y el TSP reconoce ese conocimiento aplicado como una vía de titulación tan válida como la investigación académica, siempre que se documente con el mismo nivel de rigor analítico y normativo.
Requisitos habituales para optar por esta modalidad
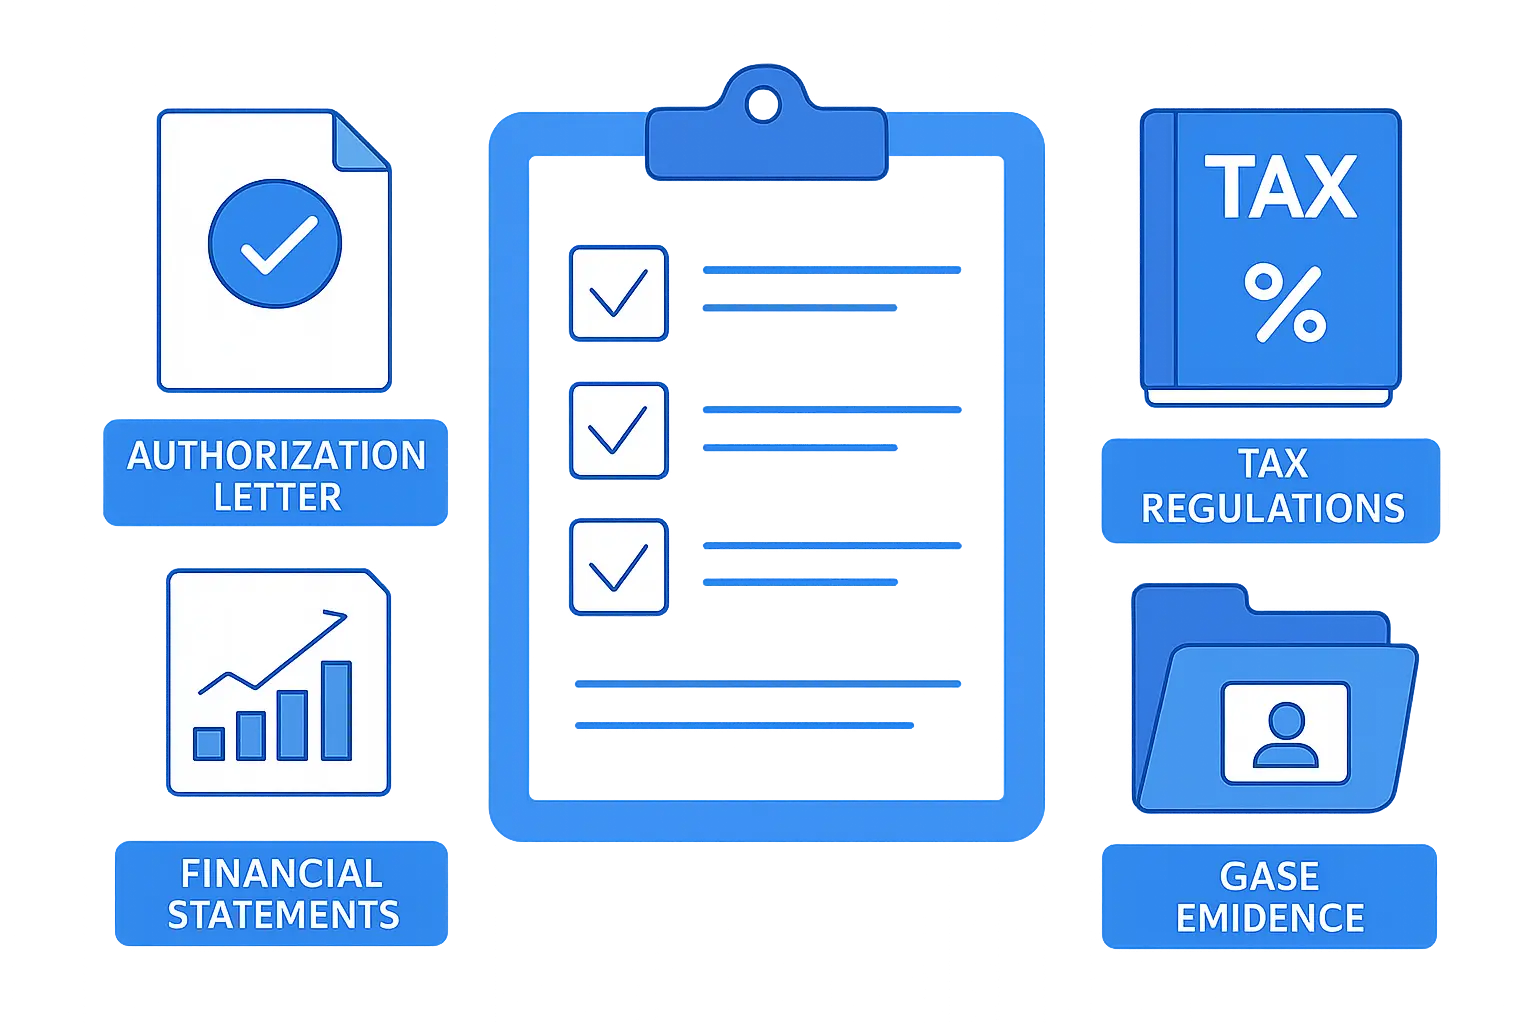
Cada universidad peruana define su propio reglamento, y el TSP suele exigir tres condiciones: un mínimo de años de experiencia profesional en el área contable (la cifra exacta la fija el reglamento de cada universidad), un caso real de aplicación profesional que se pueda documentar con evidencia (informes, estados financieros, documentación del proceso resuelto), y la autorización de la organización donde ocurrió el caso para usar su información, aunque sea de forma anonimizada. Antes de comprometerte con un caso concreto, confirma estos tres requisitos con la oficina de grados y títulos de tu universidad, porque el reglamento exacto (años de experiencia, formato del documento, extensión) varía y cambia con cierta frecuencia.
Estructura del trabajo de suficiencia profesional
Aunque el formato varía por universidad, una estructura habitual del TSP en Contabilidad sigue este esquema: introducción y descripción de la organización donde ocurrió el caso; planteamiento del problema profesional resuelto; marco teórico y normativo aplicable (normas contables, tributarias o de auditoría pertinentes al caso); descripción metodológica del abordaje profesional seguido; desarrollo del caso con la evidencia documental disponible; resultados y análisis crítico de la solución aplicada; conclusiones y recomendaciones profesionales. La diferencia clave frente a una tesis de investigación está en el marco teórico: en el TSP, el marco teórico se centra en la normativa contable y tributaria vigente que sustenta las decisiones tomadas en el caso, más que en teorías académicas generales.
Ejemplo completo resuelto: caso de regularización tributaria
Título: Aplicación de la Ley del Impuesto a la Renta en la regularización tributaria de una empresa comercial: análisis del caso resuelto en el periodo 2024-2025.
Descripción del caso: Una empresa comercial mediana presentaba inconsistencias en la declaración de sus obligaciones tributarias del Impuesto a la Renta de tercera categoría, detectadas durante una auditoría interna previa a una fiscalización de SUNAT.
Problema profesional: ¿Cómo se abordó la regularización de las inconsistencias tributarias detectadas, minimizando el riesgo de sanciones y ajustando la posición fiscal de la empresa a la normativa vigente?
Marco normativo aplicable: Ley del Impuesto a la Renta y su reglamento, el Código Tributario en lo referido al régimen de infracciones y sanciones, y la normativa contable (NIC/NIIF pertinentes) que sustenta el tratamiento de las partidas corregidas.
Metodología del abordaje profesional: Revisión documental de los libros contables y las declaraciones juradas del periodo, identificación de las partidas con inconsistencias, cálculo del impacto tributario de la regularización, y presentación de una declaración rectificatoria.
Resultados: La regularización voluntaria permitió acogerse al régimen de gradualidad de sanciones, reduciendo el impacto económico frente a una eventual fiscalización directa, y dejó a la empresa con su posición tributaria correctamente actualizada.
Conclusiones: El caso demuestra la importancia de las auditorías internas preventivas y documenta un procedimiento replicable para empresas en situaciones similares, con las limitaciones propias de tratarse de un caso único no generalizable estadísticamente.
Cómo documentar el caso sin comprometer información sensible de la empresa
Casi ningún caso profesional real puede documentarse con el nombre verdadero de la empresa ni con sus cifras exactas sin autorización expresa. La práctica habitual es anonimizar la razón social (usando una denominación genérica como «empresa comercial del sector X»), y presentar las cifras económicas reescaladas o con variaciones proporcionales que preserven el análisis sin revelar datos comercialmente sensibles, siempre dejando claro en el documento que se ha aplicado este tratamiento. Solicita la autorización de la organización por escrito antes de empezar a redactar, del mismo modo que lo harías si tu trabajo fuera una tesis basada en datos de una empresa real, y confirma con tu asesor si tu universidad exige un documento formal de autorización como anexo.
Cómo elegir el caso adecuado entre varios de tu trayectoria profesional
Si tienes varios años de experiencia, probablemente tengas más de un caso posible para tu TSP. El criterio de selección no debería ser solo «el caso más impresionante» sino el que mejor permita demostrar dominio técnico y disponga de documentación suficiente para sostener el análisis: un caso con evidencia completa (informes, papeles de trabajo, correspondencia con la autoridad tributaria si la hubo) es preferible a uno más vistoso pero mal documentado. Prioriza también un caso donde puedas obtener con facilidad la autorización de la organización, porque un caso técnicamente perfecto pero bloqueado por falta de permiso no te sirve de nada. Si dudas entre dos casos similares, elige el que te permita citar normativa más específica y verificable, porque esa es la parte que más valora el jurado al evaluar el rigor técnico del trabajo.
Situaciones intermedias: cuando el caso combina varias áreas contables
No todos los casos profesionales encajan en una sola área contable de forma limpia. Es habitual que un caso de regularización tributaria involucre también decisiones de auditoría interna, o que un caso de auditoría termine cruzándose con temas de costos o de información financiera. Cuando esto ocurra, no fuerces el caso a encajar artificialmente en una sola área: documenta con honestidad las distintas dimensiones que intervinieron, pero deja claro cuál fue tu rol profesional específico y cuál fue el eje central de tu intervención. El jurado evalúa sobre todo la profundidad del análisis en el área donde tú tomaste las decisiones clave, no la amplitud de temas tocados tangencialmente. Si tu caso es genuinamente multidisciplinar, coordina con tu asesor cómo delimitar el alcance del TSP para que el documento mantenga foco y no se disperse entre demasiadas normativas a la vez.
Errores frecuentes al redactar el trabajo de suficiencia profesional
- Presentar el caso como una simple narración de lo que se hizo, sin análisis crítico de por qué esa fue la decisión correcta frente a alternativas posibles.
- Omitir el marco normativo aplicable. Un TSP sin las referencias normativas exactas que sustentan las decisiones tomadas pierde su valor académico y profesional.
- No declarar las limitaciones de un caso único. Los hallazgos de un TSP no son generalizables a todas las empresas; el documento debe reconocerlo explícitamente.
- Usar información de la empresa sin autorización o sin anonimizar cuando el reglamento de la universidad o el acuerdo con la organización lo requiere.
- Elegir un caso sin documentación suficiente. Un caso memorable pero sin papeles de trabajo o evidencia verificable no permite un análisis con el rigor que exige el TSP.
Checklist antes de entregar tu trabajo de suficiencia profesional
- Confirmaste con la oficina de grados y títulos los años de experiencia exigidos y el formato exacto del documento.
- Tienes la autorización escrita de la organización para usar el caso, aunque sea de forma anonimizada.
- El marco normativo cita las leyes, reglamentos y normas contables exactas aplicables al caso, no generalidades.
- El desarrollo del caso incluye evidencia documental verificable (informes, papeles de trabajo, declaraciones).
- Las conclusiones reconocen explícitamente las limitaciones de tratarse de un caso único.
- El documento sigue la estructura y extensión exigidas por el reglamento de tu universidad.
Cómo te ayuda Tesify
Tesify no resuelve el caso profesional por ti — eso ya lo hiciste en tu ejercicio laboral real. Lo que sí hace es ayudarte a estructurar el trabajo de suficiencia profesional con los apartados que espera tu universidad, a redactar el marco normativo aplicable con precisión, y a mantener la coherencia entre el problema planteado, la metodología del abordaje y las conclusiones profesionales.
Estructura tu trabajo de suficiencia profesional en Contabilidad con Tesify
Preguntas frecuentes
¿El trabajo de suficiencia profesional es más fácil que una tesis de investigación?
No necesariamente más fácil, pero sí distinto: no requiere el diseño metodológico de una investigación experimental u observacional, pero exige un caso profesional real, documentado y analizado con el mismo rigor académico que una tesis, además de la normativa técnica exacta que lo sustenta.
¿Cuántos años de experiencia profesional necesito para optar por esta modalidad?
La Ley Universitaria no fija una cifra: cada universidad establece en su reglamento el mínimo de años de experiencia en el área contable relacionada con el caso que vas a documentar, así que confirma el requisito exacto con la oficina de grados y títulos de tu universidad.
¿Puedo usar un caso de una empresa donde ya no trabajo?
Sí, siempre que conserves la documentación necesaria y puedas obtener la autorización correspondiente de la organización para usar la información, aunque hayan pasado algunos años desde que ocurrió el caso.
¿Qué diferencia hay entre el trabajo de suficiencia profesional y la tesina?
La tesina suele ser un trabajo académico más breve basado en investigación documental o de campo, mientras que el trabajo de suficiencia profesional se centra específicamente en un caso de ejercicio profesional real; la guía sobre tesina, tesis y tesis de grado: diferencias por país en Latinoamérica aclara esta y otras diferencias de terminología según el país.
¿Necesito un marco metodológico formal como en una tesis de investigación?
Sí, aunque adaptado: en lugar de un diseño de investigación clásico, describes el método con el que abordaste profesionalmente el caso; la guía sobre cómo hacer el marco metodológico de una tesis de grado te ayuda a adaptar esa misma lógica de rigor metodológico a un caso profesional en lugar de un estudio de investigación tradicional.
¿Puedo combinar dos casos profesionales en un mismo TSP?
Algunas universidades lo permiten si los casos están relacionados y permiten un análisis conjunto coherente, pero complica la estructura del documento; para la mayoría de los estudiantes es preferible desarrollar un solo caso con la profundidad suficiente que dos casos tratados superficialmente.
¿El TSP tiene defensa oral igual que una tesis?
Sí, las universidades suelen exigir una sustentación oral del trabajo de suficiencia profesional ante un jurado, con una dinámica similar a la defensa de una tesis, donde se evalúa tanto el documento como la capacidad del egresado de explicar y justificar las decisiones profesionales tomadas en el caso; confirma el procedimiento en el reglamento de tu universidad.
Escribe tu TFG o tesis con IA
Pasa de la teoría a tu documento terminado
Tesify estructura, redacta y formatea tu TFG, TFM o tesis en normas APA y Vancouver, con bibliografía automática y verificación antiplagio integrada. Regístrate gratis, sin tarjeta.
Deja una respuesta